白書という鏡 ―中小企業白書・小規模企業白書2026年版に、自社を映してみる
第2回 値上げできる会社に共通するもの ―原価管理という切り口
This article discusses Japan's 2026 White Papers on Small and Medium Enterprises (中小企業白書・小規模企業白書), with a particular focus on the challenges facing small businesses in Japan. As the content is specific to Japan's industrial policies and business environment, this article is available in Japanese only.
本文介紹日本《2026年版中小企業白皮書》與《小規模企業白皮書》,並聚焦於日本小規模事業者所面臨的經營課題。由於內容主要涉及日本的產業政策與經營環境,本篇僅提供日文版,敬請見諒。
「値上げをお願いしたいが、なかなか言い出せない」という相談は、規模を問わずよく聞きます。原材料費や外注費が上がっているのは分かっている。それでも取引先に切り出す段になると、根拠が弱い気がして、結局値上げ幅を小さくしてしまう。あるいは、そもそも交渉のテーブルにすら乗れない。今回は、その「言い出せなさ」の背景にあるものを、小規模企業白書のデータから見ていきたいと思います。
まず、原価をどこまで把握しているか
第1回に続いて、今回は小規模企業白書の「経営リテラシー」の章から、原価管理を取り上げます。白書ではまず、小規模事業者が自社の原価をどの程度把握しているかを確認しています。
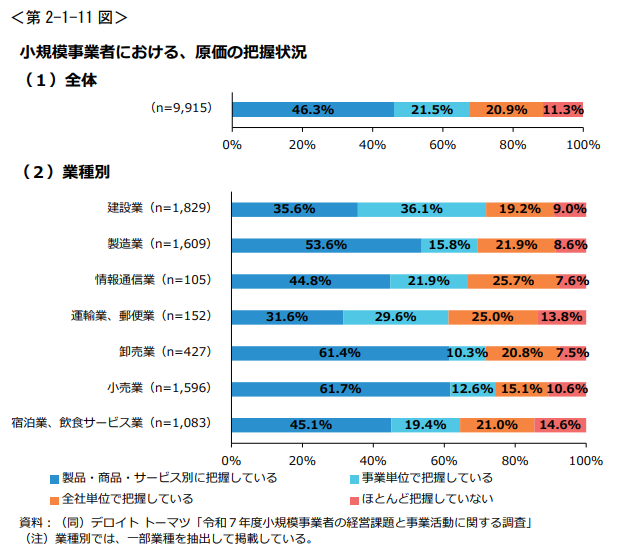
全体では「製品・商品・サービス別に把握している」と回答した事業者が約5割で最も多くなっています。一方で、「全社単位でしか把握していない」「ほとんど把握していない」という事業者も合わせて約3割を占めています。つまり、原価を大づかみにしか捉えていない会社が、決して少数派ではないということです。
原価を製品・商品・サービス単位で細かく把握することで、どんな効果が得られたか。白書ではこちらも聞いています。
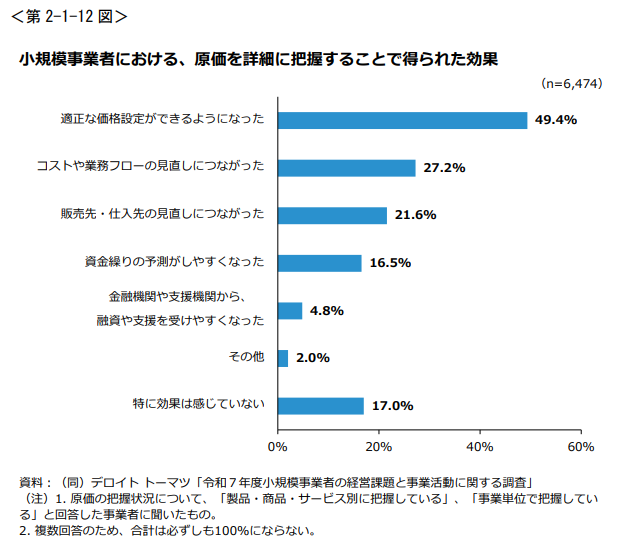
最も多かった回答は「適正な価格設定ができるようになった」でした。次いで「コストや業務フローの見直しにつながった」「販売先・仕入先の見直しにつながった」と続きます。原価を細かく見ることは、単なる経理作業ではなく、値決めや取引の見直しにまで波及する行為だということが分かります。
原価の把握と、価格転嫁の関係
ここからが本題に近い部分です。原価の把握状況別に、実際にどれだけ価格転嫁できたかを見たのが次の図です。
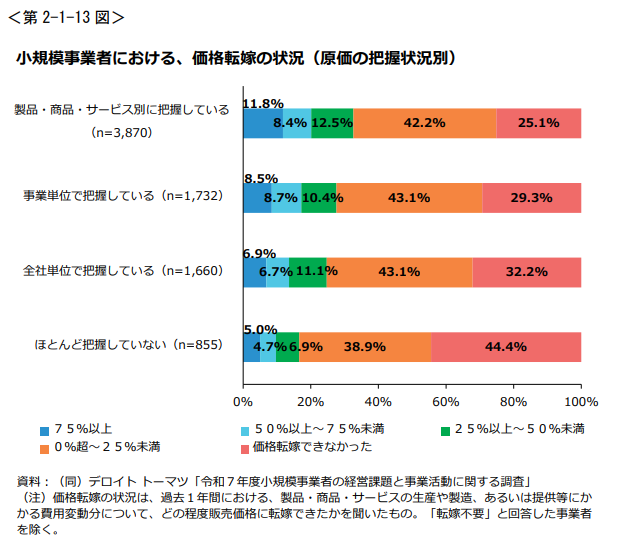
原価を「製品・商品・サービス別に把握している」事業者ほど、費用変動分を販売価格に転嫁できた割合が高くなっています。逆に「ほとんど把握していない」事業者は、4割超が「価格転嫁できなかった」と回答しています。
白書は、原価を「把握している」事業者と「把握していない」事業者とで、収益性を高めるための取組にも差があることを示しています。
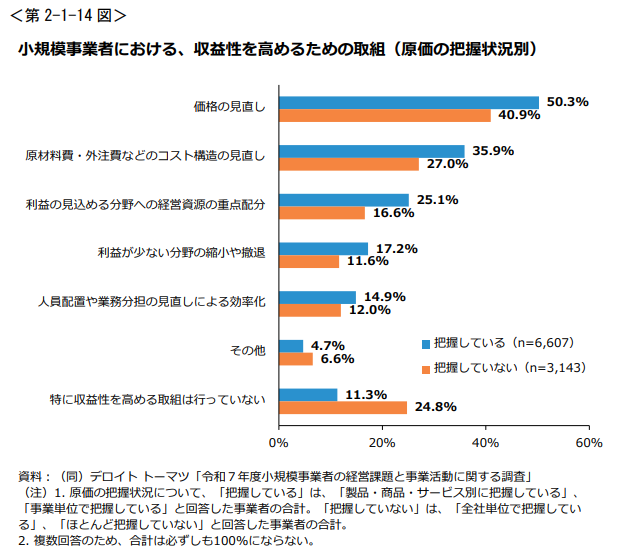
把握している事業者は「価格の見直し」「コスト構造の見直し」「利益の見込める分野への重点配分」といった取組を行っている割合が高く、把握していない事業者の約2割は「特に収益性を高める取組は行っていない」と回答しています。
そして営業利益率の傾向を見ると、次のような結果になっています。
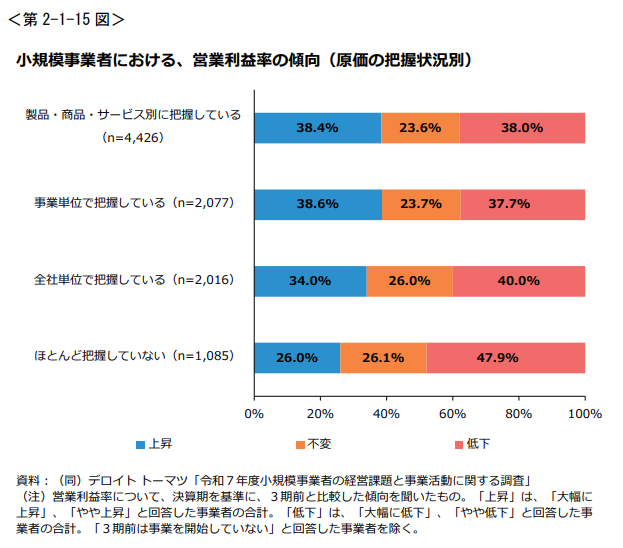
原価を詳細に把握している事業者の方が、「上昇」と回答した割合が高くなっています。
ここで一度立ち止まりたいと思います
ここまでの流れだけを読むと、「原価を細かく把握すれば、価格転嫁が進み、利益率も上がる」という一直線の話に見えてしまいます。ただ、これは白書自身も「〜可能性がある」「〜可能性が示唆される」という慎重な書き方をしている通り、相関関係であって因果関係の証明ではありません。
原価管理に手をかけられる時点で、すでに経理体制や人員に一定の余裕がある会社かもしれません。あるいは、経営者の管理意識の高さが、原価把握と価格転嫁の両方を後押ししているのかもしれません。「原価を把握したから利益率が上がった」のか、「利益率が高い会社だから原価管理にも手が回っている」のか、このデータだけでは決められません。
それでも、現場で品質保証や工程監査をしてきた経験から言うと、原価が見えていない現場と、不良やロスのコストが見えていない現場には、よく似た空気がありました。「だいたいこれくらい」で止まっている数字は、交渉の場でも対策の場でも、力を持ちません。原価を細かく見ることそのものが利益を保証するわけではありませんが、値上げを切り出す言葉に根拠を与えるのは確かだと感じています。
自社に置き換えると
自社の原価は、全社まとめての大きな数字でしか見えていないでしょうか。それとも、製品や商品、サービスの単位まで分解できているでしょうか。もし後者であれば、次に取引先へ価格の話をするとき、その数字は交渉の材料になり得ます。次回は、この原価管理と並んで白書の中で目を引いた「品質管理」のデータを取り上げます。
※本記事は、中小企業庁「2026年版中小企業白書」「2026年版小規模企業白書」の内容をもとに作成しています。掲載図表は同白書からの引用です。
An Ito / 伊藤庵(いとう あん)
office Hana
中小企業診断士/品質×経営コンサルタント
電機メーカーにて、部品・製造分野の品質管理・品質改善業務に携わっています。品質問題への対応や再発防止、現場プロセスの改善など、品質領域を中心とした実務を担当してきました。
診断士・コンサルタントとしては、電機メーカーで培った品質の現場視点に、中小企業診断士としての経営視点を掛け合わせ、「品質×経営」の観点から中小企業支援を行っています。現場で起きている事象を起点に、再発防止にとどまらない改善や仕組みづくりを重視しています。
